「家賃と同じなら買った方がいい?」その前に、家を買うお金を全部並べてみた
- TOP
- ブログ・イベント・見学会情報
- 注文住宅に関するブログ
- 「家賃と同じなら買った方がいい?」その前に、家を買うお金を全部並べてみた
賃貸の更新案内が届くたびに、夫婦で同じ会話になります。
「家賃、毎月10万円。この先もずっと払い続けるんやろか」
「ローンも同じくらいなら、買った方が残るんちゃう?」
「でも、家買うってお金めっちゃいるって聞くで。うちの貯金で足りるん?」SNSでは「家賃並みの支払いでマイホーム」という広告が流れてくる。
本当なら動きたい。でも、金額の全体像が見えないから、1歩目が出ない。この記事は、その「お金めっちゃいる」の中身を全部並べるためのものです。
買った方がいい、と背中を押す記事ではありません。比べ方が分かれば、賃貸のままでいる、という判断も立派な結論です。「家賃と同じ月々の支払い」だけでは、比べられていません
まず、月々の金額が同じでも、中身がまったく違います。
賃貸の月10万円は、家賃そのものです。更新料がある物件では2年ごとに更新料もかかり、支払いに終わりはありません。70歳になっても、80歳になっても、住む場所のお金は毎月出ていきます。
購入の月10万円は、ローンの返済です。ただし、家の支出は返済だけではありません。固定資産税、火災保険、将来の修繕費が別にあります。その代わり、返済には終わりがあり、終わったあとは土地と建物が手元に残ります。
つまり比べるべきは「月々いくら」ではなく、この3つです。
・35年で、総額いくら払うのか
・返済や家賃のほかに、何がいくらかかるのか
・払い終わったあとに、何が残るのか(賃貸は何も残らず、支払いも続く)「お金がめっちゃいる」の正体は、諸費用です
家を買うお金は、土地代と建物代だけではありません。
登記費用、住宅ローンの手数料や保証料、火災保険、印紙税、仲介手数料(土地を仲介で買う場合)など、家そのもの以外にかかるお金をまとめて「諸費用」と呼びます。目安は、土地代と建物代を合わせた金額の約1割です。
たとえば土地と建物で4,000万円の家なら、諸費用は400万円ほど。数十万円ではなく、数百万円の単位です(条件によって上下します)。「家を買うとお金がめっちゃいる」と言われる理由の中心は、ここにあります。そして大事なのは、この諸費用には「現金で用意する部分がある」ということです。
頭金ゼロで借りられるローンはあっても、契約や登記のタイミングで現金が必要になる場面は残ります。だから必要なのは「貯金が◯◯万円貯まるまで待つ」ことではなく、「うちの場合、最初に現金がいくら要るのか」を先に知ることです。諸費用の項目ごとの内訳と目安は、夢広ブログの「注文住宅の『諸費用』って何?建物以外にかかるお金の内訳と目安」で詳しくまとめています。この記事では、賃貸との比較に絞ります。
比べるべきは「月々」だけではありません。総額と、払い終わったあとに残るものまで並べます。実際に並べてみる:家賃10万円の賃貸 vs 借入3,300万円の購入
仮の数字で、35年間を並べてみます。金利や税金は条件で変わるので、あくまで比べ方の例として読んでください。
賃貸のまま(家賃10万円)
・家賃:10万円 × 12か月 × 35年 = 4,200万円
・更新料(ある物件の場合):2年ごとに1か月分として17回 = 170万円
・35年の合計:約4,370万円(更新料がない物件なら約4,200万円)
・ただし35年後も家賃は続きます。資産は残りません。購入(借入3,300万円、金利 年1.5%・35年・元利均等と仮定)
・月々の返済:約10.1万円
・総返済額:約4,244万円
・これに加えて:諸費用(現金)、固定資産税、火災保険、修繕費
・35年後は返済が終わり、土地と建物が残ります。並べると、意外なことに気づきます。
総額はどちらも4,000万円を超えていて、購入は諸費用や税金ぶんだけ余分にかかる。けれど賃貸は35年払っても終わらず、購入は終わりがある。「買った方が得」とも「賃貸の方が安い」とも、この表だけでは言えません。
言えるのは、月々の広告コピーでは、この差は絶対に見えないということです。本当に比べるべきは「払えるか」ではなく「残せるか」
お金にシビアなご家庭が本当に見たいのは、こちらの数字のはずです。
子どもの教育費が一番かかる年、ローンはいくら残っているか。
車の買い替えと、家の修繕が重なる時期はないか。
60歳の時点で、貯金はいくら残っている計算になるか。家計は「月々払えるか」では決まりません。「ピークの年に回るか」で決まります。
だから順番は、こうなります。- 老後と教育費に、残しておきたいお金を先に決める
- 生活費を引いて、住まいに回せる上限を出す
- その上限の中で、土地・建物・諸費用の総額を組み立てる
上限から逆算すると、「買えるかどうか分からなくて怖い」は「上限はここまで、と決まっている」に変わります。その状態で初めて、賃貸のままか、買うのかを比べられます。
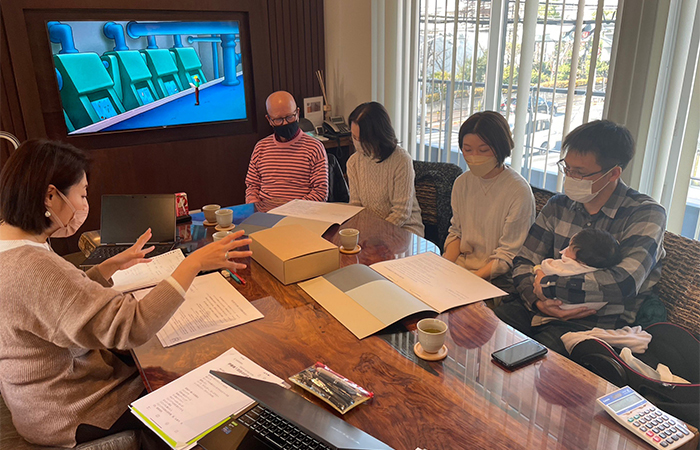
この「ライフプランの数字」を、プロと一緒に並べる場がFP(ファイナンシャルプランナー)への相談です。
夢広では、FP相談も随時開催しています。相談は無料、ご予約制です。自分たちだけで電卓を叩いて悩むより、ずっと早く、ずっと正確に見えてきます。
月々払えるか、ではなく、教育費と老後のお金を残せるか。その順番で並べます。1歩目は「買う・買わない」を決めることではありません
踏み出せない理由の多くは、決断そのものではなく、金額が見えないことです。
逆に言えば、1歩目は決断ではなく「数字を並べること」で済みます。夢広では、家づくり相談会に加えて、FP相談も随時開催しています(無料・ご予約制)。土地が決まっていない段階でも、お気軽にご相談ください。
今の家賃、ご夫婦の収入、これからかかる教育費の山。そこから、総額の目安と「現金で先に要る金額」、無理のない上限を、FPと一緒に並べていきます。
そのうえで「今は賃貸のままが正解」という結論になっても、それはそれで前に進んだことになります。お金にシビアなのは、家づくりでは欠点ではなく、むしろ一番の強みです。
シビアな方ほど、数字が全部並んだときに早く決められます。▶ FP相談(無料・ご予約制)・家づくり相談会のご予約は、夢広ホームページのお問い合わせ、またはお電話(0120-84-3219)からどうぞ。
お金のことだけの相談でも大歓迎です。まずはお気軽にご連絡ください。
